政策解读 · 美国加密监管
贝森特:法案流产后,财政部借 SEC 与 CFTC 推进加密框架
立法通道堵住了,机构行动的三条通道先通了两条
美国财政部长贝森特 10 月 27 日在 Ripple Swell 大会上说:国会没能通过《CLARITY 法案》令人失望,但财政部手握“大量召集权”,可以联手证券交易委员会(SEC)与商品期货交易委员会(CFTC),用机构行动把加密监管框架先立起来;稳定币则被他点名为美元需求与美国国债需求的新来源,乃至财政部的重要融资渠道。
请务必在注册页面确认邀请码栏已显示 AMY568,提交后通常无法补填。
法案卡在参议院哪一步
《CLARITY 法案》(H.R. 3633)是美国加密市场结构立法:划分 SEC 与 CFTC 对数字资产的管辖、给现货市场立联邦规则。众议院已通过其版本,参议院版本经多轮修改,仍未过关。
9 月 15 日,参议院对“开始审议该法案”的程序性动议(终结辩论,cloture)投票,49 票赞成、50 票反对,未达到终结辩论所需的 60 票,法案未能进入实质审议。这不是对法案终稿的表决,而是连辩论都没能开启。
卡点之一是募资上限。参议院银行委员会数字资产小组主席卢米斯 10 月 25 日发文称,民主党人要求的两项上限——年度募资上限从 7500 万美元降至 5000 万美元、终身上限 2 亿美元——已经写进法案,但民主党人仍投了反对票。另一争议是伦理条款,即对总统及其家族加密交易的限制是否够严;据美联社报道,民主党人认为不够严。结果是法案悬置,参议院公开日程上暂无新的推进路径。
财政部为什么不等国会
原因一,立法窗口在收窄。2026 年中期选举定于 11 月 3 日,本届国会剩余会期有限;法案若拖入下一届国会,党派格局与优先事项都可能变化,加密立法可能再等数年。对行政部门来说,等立法等于把规则制定权交给不确定性。
原因二,资金规模已经到了财政部不能无视的地步。稳定币总供应约 2990 亿美元(DefiLlama,核实于 2026-10-28)。贝森特在 Swell 上的逻辑链条是:超过 90% 的稳定币由美元支撑、发行方通常持有美国国债作储备——稳定币扩张,就等于美元使用扩张与美债需求扩张,最终成为财政部的融资来源。这不是修辞,而是财政部的直接利益:稳定币每多一美元储备需求,美债就多一美元边际买家。
原因三,去银行化没有立法护栏。贝森特说,CLARITY 本可以防止“去银行化”重演,即银行切断加密企业服务。法案没过,这个风险没有成文法兜底,只能靠机构行动建立最佳实践与保护机制先顶上。
原因四,战略叙事已经把数字资产纳入美元地位的框架。贝森特在 Swell 上说,历史上储备货币的力量源自军事力量,如今正越来越多地转向技术领导力,“技术保护伞”正在接替“军事保护伞”;数字资产是美中科技竞争的一部分,国家选择的金融基础设施会影响美元的覆盖范围。这一定位意味着,加密框架在现政府议程里不是单纯的金融监管议题,而是美元战略的一环——这也解释了为什么财政部愿意亲自下场召集,而不只是等两个独立机构各自行动。
SEC 那条线已经动了
9 月 17 日,SEC 发布“创新豁免”(Innovation Exemption)命令,依据《交易法》第 36(a)(1) 条,给予临时、有条件的豁免,有效期五年。这是 SEC 主席阿特金斯“Project Crypto”计划的一部分。
豁免内容是:代币化证券场所(TSV)可豁免“交易所”定义,通过许可准入的自动做市商与流动性池交易代币化全国市场系统股票;为这些池子提供自有资金流动性的机构(Covered Firms)可豁免“交易商”定义。
条件并不宽松:许可准入;代币持有人保留与传统股票同等的权利,包括分红与投票;发行人有权反对并阻止自家股票被代币化;不带这些权利、只跟踪价格的合成品不在豁免内;反欺诈与反操纵条款照常适用。
阿特金斯在 9 月底的表态把意图说得很直白:即便 CLARITY 未能立法,SEC 也要“为市场提供关于如何在链上募资的清晰度”。SEC 自己把豁免定位为通向持久规则的桥,而不是终点——先让市场在受控范围内跑起来,再从实践中写正式规则。
CFTC 那条线瞄准杠杆现货
10 月 5 日,CFTC 提出新规则(Reg CTX 与 Reg CAM):新设“加密资产市场”类别,作为指定合约市场(DCM)的一个子类别;覆盖向散户提供杠杆、保证金或融资的加密交易。
要求包括:反市场操纵控制、准备金证明义务、客户交易须经注册期货经纪商(FCM)中介;提供杠杆的产品须先经 CFTC 工作人员放行。
关键边界是:这是自愿加入的联邦路径,不是强制。只做全款现货交易、不提供杠杆的平台可以不加入,继续走各州货币传输牌照。CFTC 自己承认:没有国会授权,它无权要求所有现货交易都上联邦平台。
主席塞利格把这一定位说得很清楚:这是立法出台前的临时措施,是给市场“一个答案”,类比选全国银行牌照还是州牌照。律师界的评价则点出了风险:提案对《商品交易法》第 2(c)(2)(D) 条的解释被形容为“创造性”——覆盖了“提供杠杆、保证金或融资安排”的交易,哪怕客户最终全款支付、根本没用杠杆;这种扩张解释可能在法院受到挑战。
三条路径对照
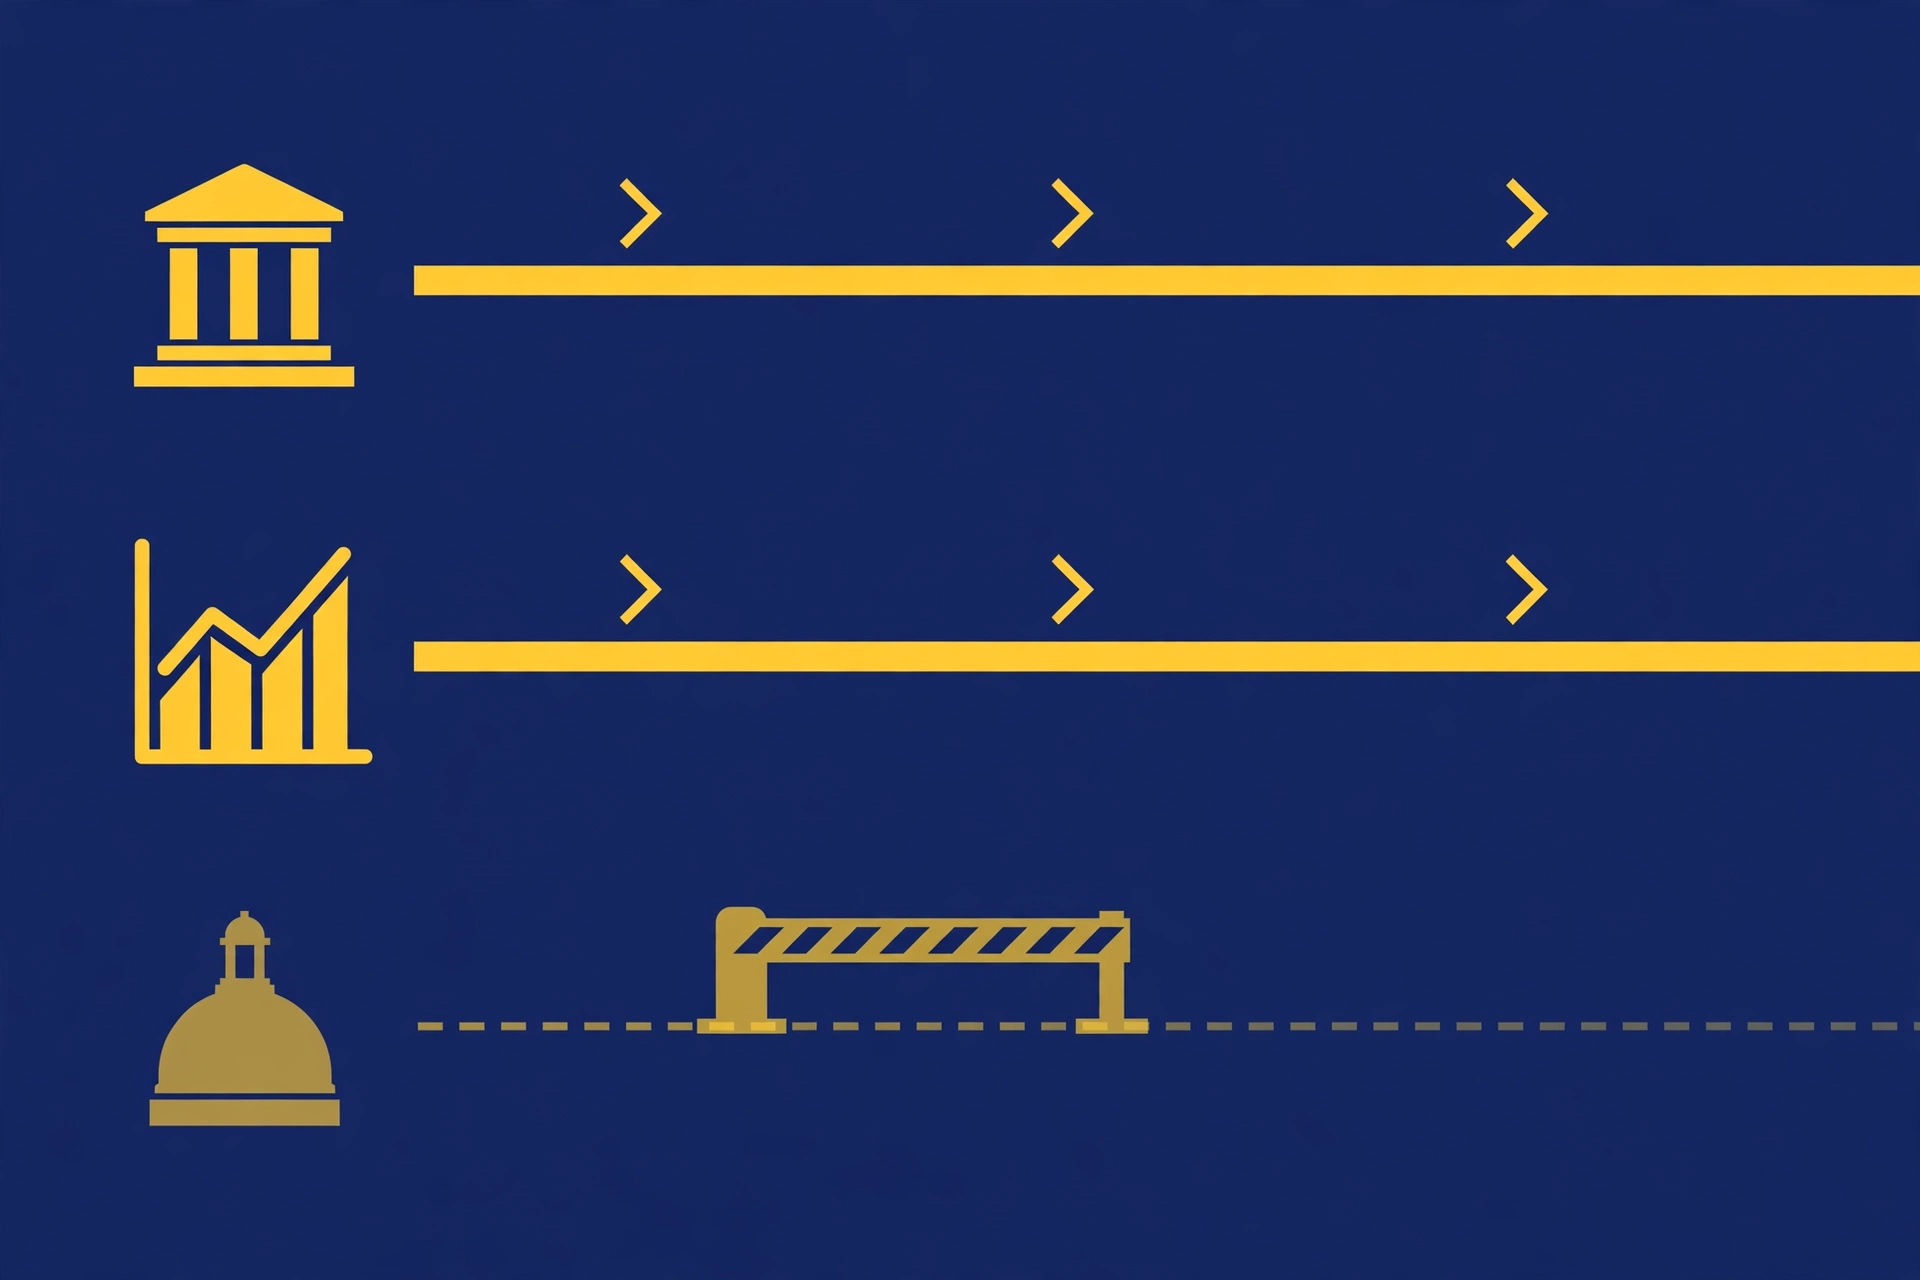
两条机构通道在行进,立法通道被闸门挡住
| 维度 | SEC 机构行动 | CFTC 机构行动 | 国会立法(CLARITY) |
|---|---|---|---|
| 法律依据 | 《交易法》第 36(a)(1) 条豁免权 | 《商品交易法》第 2(c)(2)(D) 条对杠杆零售商品交易的管辖 | 国会立法权 |
| 可用工具 | 豁免令(5 年期)+后续规则制定 | 拟议规则 CTX/CAM,设“加密资产市场”类别 | 成文法:管辖划分、现货市场规则、稳定币与市场结构全覆盖 |
| 覆盖范围 | 代币化证券与链上募资 | 杠杆/保证金加密现货;全款现货不在内 | 最广:证券与商品分工、现货市场、稳定币 |
| 可逆性 | 新一届委员会可撤销或修改;5 年到期 | 法院可推翻扩张解释;新主席可改写;主席自承是临时措施 | 最难逆转;但需两院通过+总统签署,眼下走不通 |
同一张表里,覆盖越广的路径,眼下越走不通;眼下能走的路径,覆盖都有缺口——这就是“机构行动先行”的全部含义。
影响:四类人各拿到什么、各缺什么
交易所与平台,拿到了一条自愿联邦路径。不用再只靠各州牌照拼图;但合规成本结构变了——联邦一套、州一套并行,杠杆业务与非杠杆业务被切分到不同监管篮子里。选择加入联邦路径的平台要交准备金证明、接受反操纵规则,等于用更高合规换更大确定性。
代币化与发行方,拿到了一个 5 年窗口。豁免让代币化股票先跑起来,募资端先拿到“如何在链上募资的清晰度”;但发行人一票否决权意味着上链与否发行人说了算,许可准入也意味着这不是无门槛的开放市场。窗口期只有五年,商业模式要按“豁免可能到期或被改写”来排。
稳定币发行方与持有者,地位上升、目光更紧。GENIUS 法案已给稳定币立了联邦框架,贝森特的表态进一步把稳定币与美债需求绑定——发行方储备资产的政策地位上升;但硬币的另一面是,稳定币行业更深地卷入财政融资逻辑,监管目光只会更紧,不会更松。持有者要区分:储备合规的发行方受益于地位上升,储备不透明的发行方在新框架下空间收窄。
普通投资者,实利与缺口并存。实利是保护条款——同等股东权利、准备金证明、反操纵规则都是真金白银的保护。缺口同样实在:全款现货交易仍在州监管之下,联邦层面没有统一的现货市场监管,出了纠纷,维权路径仍是拼图。更重要的是,机构行动可逆——五年后或换届后规则可能变,长期布局要留政策反转的余地,不能把临时豁免当成永久权利。
美元与美债,需求增量逻辑成立,但要打折扣。稳定币约 2990 亿美元的规模相对美债市场仍小,短期内是边际增量而非主导力量;且需求扩张的前提是稳定币本身继续扩张、且美元锚定不被其他货币稳定币分流。把“融资来源”理解成“财政部多了一个边际买家群体”更准确,理解成“美债有了新支柱”就过头了。
这条路线为什么不如立法耐久
三个软肋。第一,换届可逆——豁免与拟议规则都出自现任机构领导层,新主席、新财长可以改写或撤回。第二,法院挑战——CFTC 对第 2(c)(2)(D) 条的扩张解释已被律师界点名,诉讼风险是真实存在的。第三,程序未走完——CFTC 提案仍在征询期,SEC 的豁免也附带征询,正式规则落地前都有变数。
还有一层不对称:机构行动只能在现有法律的缝隙里做事——SEC 能豁免、不能创设管辖;CFTC 能管杠杆、不能管全款现货。CLARITY 要解决的恰恰是这些缝隙之外的部分:统一的现货市场管辖、两机构的法定分工。机构行动可以先行,但补不上立法的缺口。
失效条件写清楚:如果法院否决 CFTC 的管辖解释,或者下一届政府撤回 SEC 的豁免,又或者新一届国会重提并通过市场结构立法、改写两机构的权限,本文“机构行动先行、立法随后”的判断就要修正——届时以成文法为准。
接下来盯什么
- CFTC 提案征询结果与最终规则文本(是否收窄第 2(c)(2)(D) 条的覆盖口径)
- SEC 是否把五年豁免期的实践经验写成正式规则
- 参议院是否重排 CLARITY 日程,或以拆分法案的方式先推部分条款
- GENIUS 法案实施细则的落地节奏(财政部与美联储的相关规则)
风险提示:本文为政策观察,不构成投资建议。加密资产价格波动大,监管规则仍在变化中,文中引用的提案与豁免均为进行时状态,最终文本以官方发布为准。
来源:
CoinDesk:贝森特 Swell 表态(2026-10-27)原文链接
PANews(经 TradingView):贝森特表态转引(2026-10-27)原文链接
WilmerHale:SEC 创新豁免解析(2026-10-05)原文链接
CNA:CFTC 拟议规则报道(2026-10-05)原文链接
Crowdfundinsider:TD Cowen 对 CFTC 框架时限的警告(2026-10)原文链接
Cointime:CFTC 提案解析(2026-10-07)原文链接
Blockonomi:CLARITY 投票与卢米斯表态(2026-10)原文链接
EconoTimes:卢米斯谈募资上限(2026-10)原文链接
核验记录:稳定币总供应约 2990 亿美元取自 DefiLlama,核实于 2026-10-28(UTC+8);其余事实核验于 2026-10-28(UTC+8),关键数字经两个以上独立来源交叉确认。