深度 · 思考
稳定币 2.0 时代:法案生效之后,美元的链上扩张才真正开始
美元正以稳定币的形式,沿着链上网络流向全球
稳定币的 1.0 时代解决的是「链上有没有美元」,2.0 时代解决的是「美元要不要在链上流动」。分界线已经写进日历:2027 年 1 月 18 日,《GENIUS 法案》与美国货币监理署(OCC)实施细则同步生效,稳定币发行从一门创业公司的生意,变成持牌金融基础设施的生意。这场变化的主角不是某个代币,而是美元本身——它正在绕开银行账户体系,用私人公司发行的代币完成历史上第一次全球范围的「无账户下沉」。
请务必在注册页面确认邀请码栏已显示 AMY568,提交后通常无法补填。
数据来源见文末清单,核实于 2026-10-24(UTC+8)。
1.0 的遗产:3,010 亿美元规模,与一个仍未完成的市场
先看清起点。截至 2026 年 10 月 23 日,全球稳定币总规模约 3,010 亿美元(DefiLlama 与 StablecoinBeat 两个口径一致),较 2026 年 5 月约 3,220 亿美元的历史高点回落约 6.5%——2.0 的故事,是在一个存量见顶盘整了五个月的市场里讲的,这一点后文还会回来。
| 稳定币 | 规模(2026-10-23) | 市占率 | 当前定位 |
|---|---|---|---|
| USDT | 约 1,825 亿美元 | 60.7% | 全球散户与新兴市场的默认美元 |
| USDC | 约 718 亿美元 | 约 24% | 合规与机构结算的默认选项 |
| USD1 | 约 40 亿美元 | 约 1.3% | 政治资源加持的新进入者 |
| PYUSD | 约 29 亿美元 | 约 1.0% | 支付网络分发型 |
| RLUSD | 约 25 亿美元 | 约 0.8% | 企业跨境结算型 |
表 1 · 主要美元稳定币的规模与定位(数据来源:DefiLlama,2026-10-23)
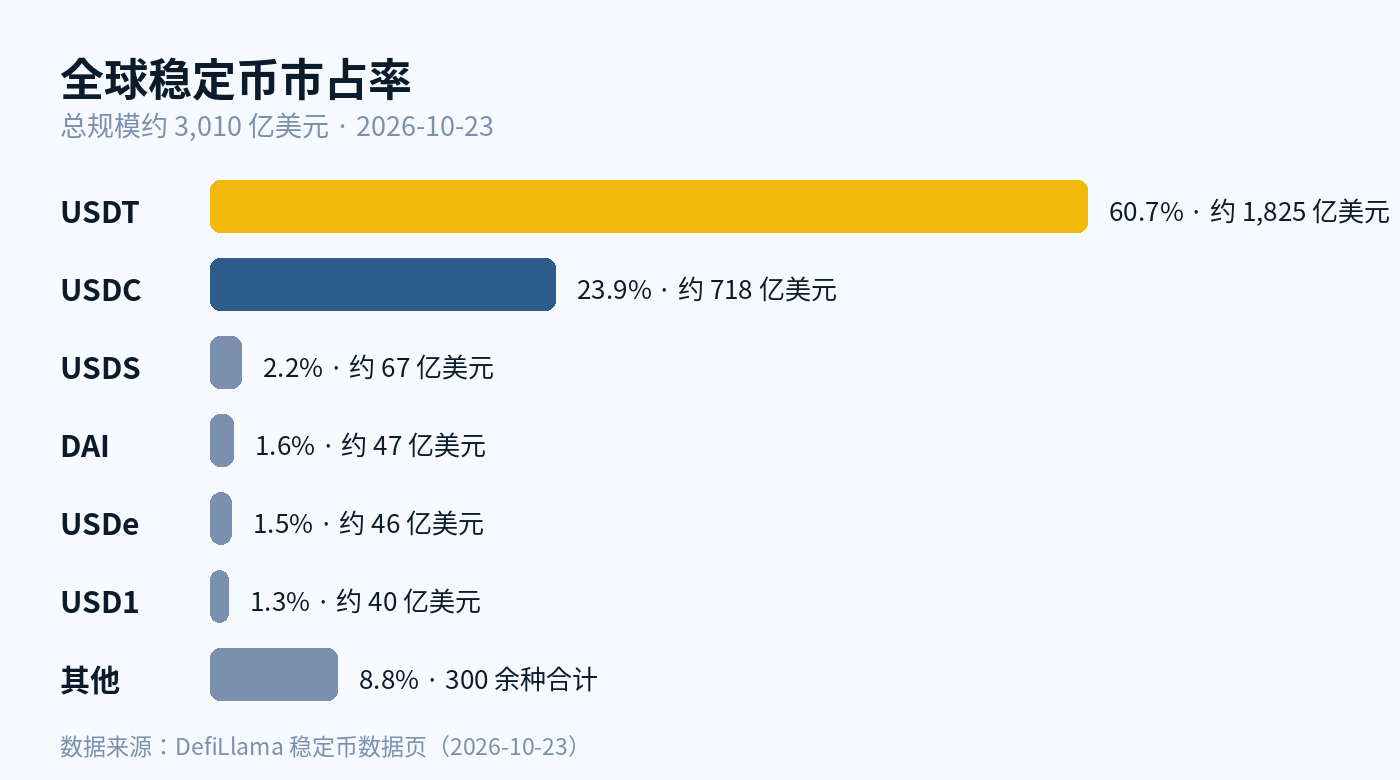
图 1 · 全球稳定币市占率:双寡头合计约 85%,第三名与第二名相差一个数量级
这张表说明两件事。第一,美元挂钩代币占全部稳定币供应的 99.3%,所谓「全球稳定币格局」,本质上是美元内部的发行权之争,其他货币至今只是配角。第二,双寡头格局没有松动:USDT 与 USDC 合计约 85%,第三名与第二名之间隔着一个数量级。2.0 时代的竞争,因此不是「谁能长到第二名」,而是「谁能换一种活法」。
1.0 时代还留下一笔容易被低估的遗产:发行方已经成为美债市场不可忽视的买家。Tether 披露的鉴证数据显示,截至 2026 年 3 月 31 日,其直接与间接持有的美国国债敞口约 1,410 亿美元,在全球美债持有者中排第 17 位,高于德国;截至 6 月 30 日,直接持有的短期国债为 1,149.6 亿美元。一家雇员以百人计的公司,坐到了主权国家的位置上——这是理解华盛顿为何急于立法的现实背景:需求是市场先长出来的,法律只是追认并收编。
2027 年 1 月 18 日改变了什么
《GENIUS 法案》2025 年 7 月 18 日签署成法。2026 年 10 月 21 日,OCC 发布实施细则定版,成为首家完成立法的联邦监管机构,细则与法案同日生效:2027 年 1 月 18 日。财政部长贝森特在发布声明中把这部法案类比为林肯 1863 年的《国家货币法》——那部法律把各州银行私自发行的纸币,收编为统一的国家货币体系。这个类比不是修辞,它准确描述了正在发生的事:私人部门可以继续发行「美元」,但发行权从此是有牌照的。
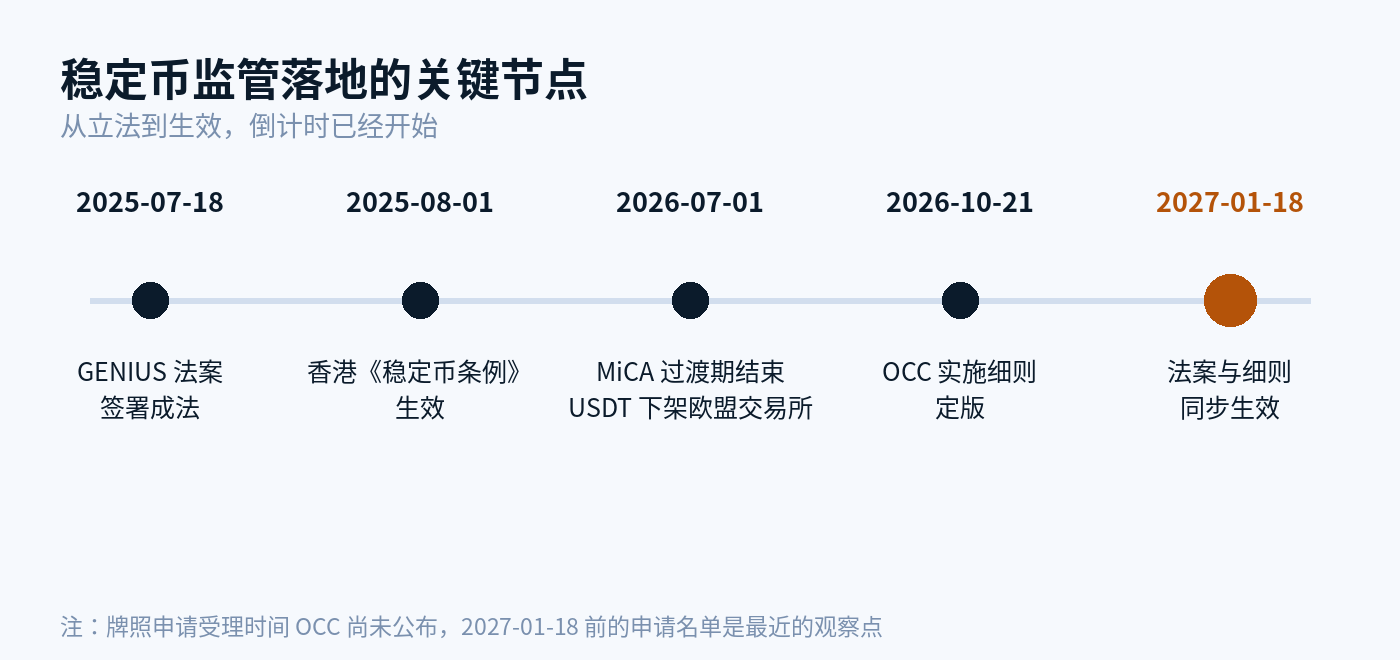
图 2 · 稳定币监管落地的关键节点(示意图)
| 细则项目 | 具体要求 |
|---|---|
| 储备 | 储备资产价值不得低于流通中的稳定币,赎回一般须在两个工作日内完成 |
| 收益 | 发行人不得向持有人支付利息或收益;第三方奖励安排由原拟的「推定违规」改为个案审查 |
| 审计与报告 | 须满足审计、报告、资本与运营保障要求,接受持续监管 |
| 外国发行人 | 纳入同一框架监管,未经授权在美发行将面临处罚 |
| 反洗钱 | 不在本细则内,将由 OCC 与财政部另行立法 |
表 2 · OCC 实施细则要点(2026-10-21 定版,2027-01-18 生效)
细则里最值得读的一行是「收益」这一行。法案禁止发行人付息,堵死了稳定币直接变成「链上货币基金」的路;但 OCC 在定版时删掉了征求意见稿中对第三方奖励安排的推定禁止,改为个案审查。这一删,留下了 2.0 时代最大的商业模式空间:收益不能由发行人直接给,但可以经由分销网络、支付场景和生态伙伴以「奖励」形式流动。后文提到的 Open USD 把储备收益返还给成员企业的设计,争的正是这条缝隙。银行游说团体对此高度紧张——他们在游说中引用财政部的一项估计称,最高可达 6.6 万亿美元银行存款可能流向稳定币。这个数字是游说口径而非预测,但它说明传统银行已经把稳定币当作存款层面的对手,而不是加密行业的新鲜事。
还有一个细节决定了接下来两个月的节奏:OCC 尚未公布何时开始受理发行人牌照申请。也就是说,规则已经定版,但发令枪还没响。2027 年 1 月 18 日之前,真正的新闻不在市场,而在申请名单——谁先递表、谁被要求补材料、外国发行人如何过渡,都会直接改变市场对 USDT 这类离岸巨头的定价。
美国的布局:稳定币即美元战略
把视角拉高,GENIUS 法案是美国货币战略的一部分,而不是一部行业监管法。它的逻辑链条很短:稳定币储备被要求持有现金与短期美债 → 稳定币每扩张一美元,就机械地多出一美元的美债需求 → 美元的使用网络则借私人公司的渠道铺向全球,成本由市场承担,收益归美元体系。
贝森特多次公开给出量级:预计稳定币市场到 2030 年达到约 3.7 万亿美元,并称稳定币将成为美国国债需求的「未来支柱」。机构预测的区间比官方口径保守:花旗的基准情形为 2030 年约 1.6 万亿美元、乐观情形 3.7 万亿美元,渣打预计 2028 年约 2 万亿美元。无论取哪个数,方向一致:这是一个被官方亲自下场喊话、并用立法把储备「焊死」在美债上的市场。在同一时期,美国明确拒绝了央行数字货币(CBDC)路线——官方数字美元被禁,私人美元代币被扶。这一取舍的本质是:美国选择让市场替国家发行数字美元,国家只收铸币税式的美债需求和规则制定权。
传统银行的反击已经展开,而且打法与加密原生公司完全不同。摩根大通的存款代币 JPM Coin(JPMD)2025 年 11 月先在 Base 上线,2026 年 10 月 19 日扩展至以太坊主网;其 Kinexys 平台累计处理交易超过 4 万亿美元、日均约 70 亿美元。摩根大通、花旗、美国银行、富国银行等十余家银行还在筹划一个共享的代币化存款网络,最早 2027 年上半年推出。存款代币与稳定币的关键区别在于:前者是银行负债,可以合法付息;后者被法案禁止付息。银行的算盘很清楚——用「能付息的合规」对冲「不能付息的开放」。
支付与科技巨头选择了第三条路:不做发行人,做分销联盟。2026 年推出的 Open USD(OUSD)由 Stripe 旗下的 Bridge 发行,背后是 140 多家企业组成的联盟,包括 Visa、万事达、Stripe、贝莱德、Coinbase;储备存放于贝莱德、Lead Bank 与纽约梅隆银行,其核心设计是把储备收益的大部分返还给成员企业,而非留给发行人。这意味着稳定币的利润池开始从「发行」向「分发」迁移——谁掌握商户、卡网络和企业客户,谁分走利息的大头。对 USDT、USDC 这类靠储备利息盈利的发行人来说,这才是 2.0 时代最实质的竞争:不是又一个代币,而是代币背后的分钱方式被改写了。
全球格局:每个法域都在立法,但只有一种货币在扩张
美国之外,主要法域在 2025–2026 年间相继完成了稳定币立法,路径各异,结果却惊人地一致:本地货币稳定币从零起步,美元稳定币的统治地位反而在立法后被「合法化」确认。
| 法域 | 监管路径 | 截至 2026 年 10 月的状态 |
|---|---|---|
| 美国 | GENIUS 法案+OCC 细则,联邦发牌 | 2027 年 1 月 18 日生效,牌照申请受理时间未公布 |
| 欧盟 | MiCA 框架,过渡期 2026 年 7 月 1 日结束 | USDT 已从欧盟持牌交易所下架,合规欧元稳定币合计不足 10 亿美元 |
| 香港 | 《稳定币条例》专门发牌 | 2026 年 4 月发出首批 2 张牌照,持牌机构仍在上线准备阶段 |
| 日本 | 既有《资金结算法》纳入,银行主导 | 三大银行 2026 年 10 月完成日元稳定币联合测试,面向企业跨境结算 |
表 3 · 主要法域稳定币监管路径与当前状态
欧盟是最有说服力的案例。MiCA 过渡期结束后,Tether 因拒绝接受「储备须大比例存放于欧盟银行」的要求、始终未申请电子货币代币授权,USDT 于 2026 年 7 月起从欧盟持牌交易所全面下架。欧洲赢得了规则主权:全球前 25 大稳定币中,目前只有 USDC、USDG、EURC 三个取得 MiCA 授权。但货币份额的账是另一本:合规欧元稳定币合计规模不足 10 亿美元(EURC 约 5 亿美元居首),不到全球总规模的 0.4%;而 MiCA 授权范围内的电子货币代币合计约 777 亿美元,其中约 95% 是 USDC——欧洲市场在驱逐了不合规的美元之后,迎进来的仍然是合规的美元。
香港走得最稳,也最慢。《稳定币条例》2025 年 8 月 1 日生效,首阶段收到 36 份申请;2026 年 4 月 10 日,金管局发出首批两张牌照——一张给香港上海汇丰银行,一张给渣打、香港电讯与安拟集团组建的合资公司碇点金融科技。获牌半年有余,持牌机构仍处在系统测试与上线准备阶段,市面上尚无正式发行的受规管港元稳定币。香港争的从来不是规模,而是接口:一个同时连接离岸人民币、亚洲跨境结算与内地政策试验田的位置。日本则是典型的银行路径:三菱日联、三井住友、瑞穗三大银行 2026 年 10 月完成日元稳定币联合测试,场景锁定企业跨境结算,不碰零售。
各国立法在本国货币上链之前,先完成了美元稳定币的合法化。把四地放在一起看,这是 2.0 时代全球格局最简短的概括
唯一的结构性变量在支付行为一侧——a16z 2026 年的分析显示,过去两年稳定币支付中「境内支付」占比从约 50% 升至约 75%,本地使用场景的增速快于跨境。这意味着本地货币稳定币的真实需求在积累,只是积累的速度,远赶不上美元网络扩张的速度。
2.0 的增量不在市值,在流速
如果用市值衡量,稳定币过去五个月是停滞的;换一把尺子,图景完全不同。Allium 与 Visa 的统计显示,2026 年前九个月,稳定币真实支付额约 4,820 亿美元,同比增长 45%,交易笔数达 10.4 亿笔,平均单笔金额从 544 美元降至 462 美元——金额变小、频次变高,是支付工具取代投机工具的典型形态。其中企业间(B2B)支付约占真实支付的 60%,同比增长 733%;Visa 的稳定币结算额在 2026 年 9 月达到年化 200 亿美元的运行率,同比增长超过 15 倍。调整后的稳定币月度链上交易量在 2026 年 6 月创下 1.79 万亿美元的纪录。有机构估算,USDC 的月流转速度约为 80 倍,USDT 约为 7 倍——同一美元,在机构结算网络里和在散户钱包里,是两种完全不同的流动性资产。
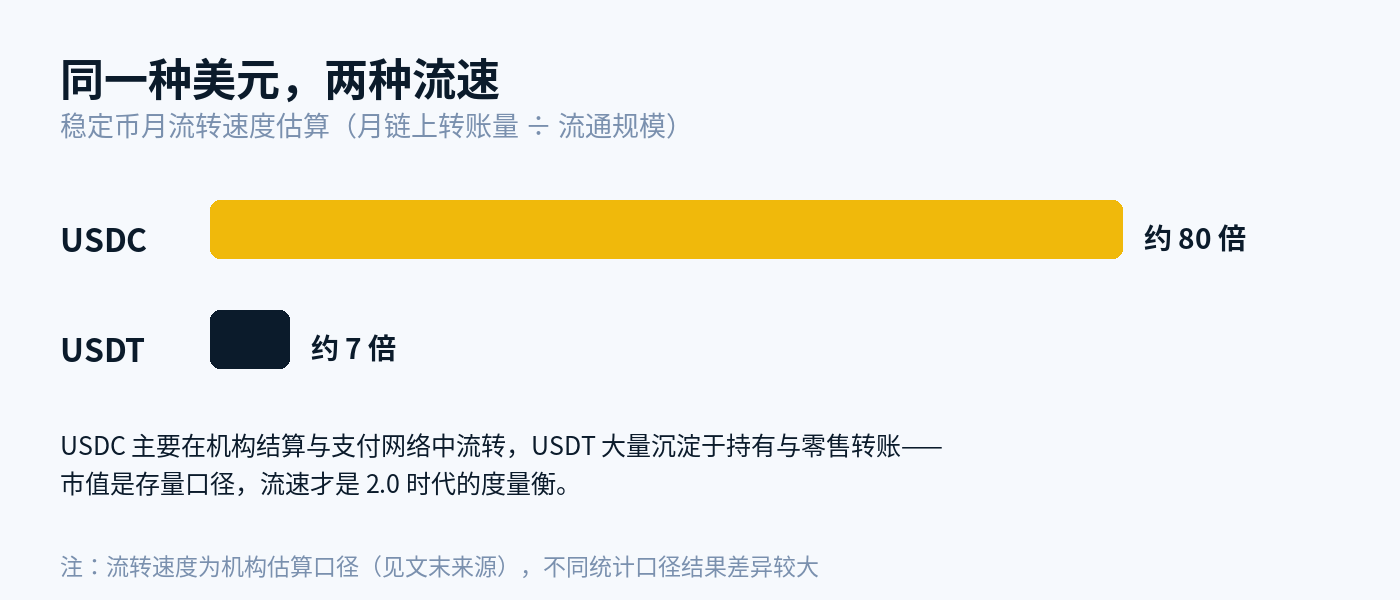
图 3 · 流转速度估算:市值是存量口径,流速才是 2.0 时代的度量衡
最能代表 2.0 增量的,是机器开始成为支付方。Coinbase 的 x402 协议让 AI 智能体可以直接在 HTTP 请求中用稳定币付款:Chainalysis 统计,截至 2026 年 7 月的一年里,Base 链上 x402 交易超过 1.38 亿笔,其中 87% 的单笔金额在 0.01 美分到 0.1 美元之间——这是卡组织网络在经济上不可能承接的微支付量级。但必须同时给出另一面:TRM Labs 的筛查显示,x402 上线以来可识别的真实商务结算额只有约 2,560 万美元量级,智能体支付占稳定币总结算的比例仍小到可以忽略。基础设施的建设速度,远远跑在真实交易量前面。对这一段的正确读法是:方向已经验证(机器需要毫秒级、近零成本的支付轨道),量级尚未到来,把它写进估值之前,先看它何时从「笔数叙事」变成「金额叙事」。
反方证据:叙事跑在数据前面的部分
第一,总规模已经五个月没有新高。2026 年 5 月见顶 3,220 亿美元后,稳定币总市值回落至 3,010 亿美元一线横盘。如果 2.0 的增量迟迟不转化为供应扩张,「法案红利」就可能只是存量市场的重新切分,而不是增量资金的入场。
第二,真实支付占比仍然极小。稳定币真实支付额约每年 3,900 亿–4,800 亿美元量级,约占全球支付总量的 0.02%。它在加密交易结算里是主角,在真实经济里还只是统计误差级别的存在。从 0.02% 到 1%,需要的不是立法,而是商户、企业财务系统与会计规则的全面改造,这类迁移以五年计,不以季度计。
第三,最大的发行人仍未完成完整审计。Tether 迄今的储备证明是定期鉴证而非全面审计;其 2026 年 3 月宣布聘请四大会计师事务所(后被报道为毕马威)开展首次全面审计,截至本文核验时尚未完成。在 GENIUS 框架下,Tether 已用子公司发行合规稳定币 USAT 应对美国市场,但其全球主体 USDT 如何与各法域框架衔接,仍是悬而未决的合规问题——全球第一大稳定币,同时是全球不确定性最大的稳定币。
第四,收益分配之争没有终局。OCC 把第三方奖励改为个案审查,等于把行业最值钱的问题留给了未来的执法与判例。若日后某个奖励安排被认定为变相付息,USDC 的分销模式与 Open USD 的返还设计都要重新定价;若银行存款果真大规模搬家,中小银行的流动性压力又会反过来招致更严的规则。法案解决了「能不能发」,没有解决「利息归谁」——而后者才是钱真正流动的方向。
据此给出本文结论的失效条件:如果 2027 年上半年联邦牌照申请名单中没有出现至少一家主流支付或银行机构的新发稳定币,或者 2027 年底稳定币总规模仍停留在 3,200 亿美元以下,那么「2.0 时代」应被降级为「1.5 时代」——规则完成了,增量没有来。
结论:三种人应该分别盯什么
稳定币 2.0 的本质,是货币发行权在数字时代的重新分配:国家收回规则与储备的定义权,私人部门保留发行与分销,美元借道私人网络完成全球扩张。对身处其中的人,要盯的变量各不相同:
- 对新兴市场的普通用户:稳定币已经是事实上的「数字美元账户」,其风险不在价格而在发行人与法域。2027 年 1 月 18 日之后,「有没有联邦或本地牌照」会成为区分稳定币安全等级的第一道筛子,离岸无牌代币的流动性折价会逐步显现。
- 对银行与支付公司:竞争的关键不是发不发币,而是利息的分配权。存款代币、Open USD 式联盟、第三方奖励,三种安排争的是同一件事——储备收益归谁。观望的成本正在上升,因为分销网络一旦锁定商户与企业客户,后来者买不回时间。
- 对投资者与观察者:把市值换成三个更灵敏的指标——联邦牌照申请与获批名单、真实支付额占全球支付的比例、Tether 全面审计的落地时间。这三个数里任意一个出现跳变,都比总市值涨跌 5% 更值得一篇新文章。
1863 年的《国家货币法》之后,美国用了十多年才让国家银行券真正取代各州的杂币。历史不会机械重复,但节奏感可以参考:法案生效只是发令枪,格局的尘埃落定要等第一批持牌机构的规模数据出来。对 2027 年 1 月 18 日最准确的定位,不是终点,甚至不是中点——是稳定币这场持续了十年的实验,第一次被放进国家货币体系的正赛名单。
参考来源与核验记录
1. DefiLlama 稳定币数据页(总规模与各币种市值,2026-10-23/24)
https://defillama.com/stablecoins
2. StablecoinBeat 追踪页(总规模 3,009 亿美元、USDT 市占率 60.7%、美元挂钩占比 99.3%,2026-10-23)
https://www.stablecoinbeat.com/
3. Cointelegraph:OCC 定版 GENIUS 法案实施细则(2026-10-21,含生效日期、储备与赎回要求、贝森特与 Gould 表态)
https://cointelegraph.com/news/occ-finalizes-stablecoin-rules-genius-act-bessent
4. Cointelegraph:OCC 细则与托管规则(收益禁令保留、第三方奖励处理、反洗钱另行立法)
https://cointelegraph.com/news/occ-finalizes-genius-act-rules-stablecoin-issuers-custody
5. CoinLaw:Tether 储备统计(2026-03-31 美债敞口约 1,410 亿美元、全球第 17 大持有者;2026-06-30 直接持有短期国债 1,149.6 亿美元;数据来源为 Tether 鉴证报告)
https://coinlaw.io/tether-statistics/
6. Thunes:2027 年稳定币支付六大趋势(真实支付额、B2B 占比、调整后月度交易量 1.79 万亿美元、各机构 2030 年预测区间)
https://www.thunes.com/insights/trends/stablecoin-trends-shaping-global-payments/
7. DataWallet:2026 年稳定币统计(Allium 与 Visa 数据:2026 年前九个月真实支付 4,820 亿美元、Visa 结算年化运行率 200 亿美元、流转速度估算)
https://www.datawallet.com/crypto/stablecoin-statistics
8. Decrypt:摩根大通 JPM Coin 登陆以太坊(2026-10-19,含 Kinexys 数据与银行共享代币化存款网络计划)
https://decrypt.co/381343/jpmorgan-jpm-coin-ethereum-bank-dollars
9. 香港稳定币监管梳理(《稳定币条例》生效、36 份申请、2026-04-10 首批两张牌照与持牌机构状态)
https://m.wsbrt.com/news/2026-10-13_c33e95.html
10. 2026 亚洲银行系稳定币盘点(日本三大银行日元稳定币联合测试、香港牌照进展对比)
https://www.ypcards.hk/article/a40760.html
11. Range:智能体支付与稳定币对账(Keyrock 数据:智能体结算额与占比;基础设施与交易量差距)
https://range.org/blog/what-agentic-payments-change-about-stablecoin-reconciliation
12. TRM Labs x402 报告转述(x402 真实商务结算额筛查口径)
https://www.spotedcrypto.com/trm-labs-x402-ai-agent-payments-report-2026/
核验记录:2026-10-24
· 稳定币总规模与 USDT/USDC 市值,已用 DefiLlama 与 StablecoinBeat 两个独立来源交叉核对,均为约 3,010 亿美元量级;历史高点 3,220 亿美元(2026 年 5 月)为单一聚合口径,文中已注明月份。
· GENIUS 法案签署日期、OCC 细则定版日期与 2027-01-18 生效日期,已用两篇独立报道交叉核对;牌照申请受理时间 OCC 尚未公布,文中如实标注。
· Tether 美债敞口为发行人鉴证(attestation)数据,非全面审计结果,文中已注明;其全面审计截至核验时未完成。
· 「6.6 万亿美元存款迁移」为银行游说团体引用的估计,文中已标注为游说口径,不作预测使用;2030 年规模预测已同时给出官方(贝森特 3.7 万亿)与机构(花旗 1.6 万亿–3.7 万亿)两种口径。
· 日本三大银行联合测试为二手报道转述,文中以「完成测试、面向企业跨境结算」为限,未延伸其上线时间与规模。
作者:陈默 · 作者持仓情况未披露